近日,中国财富研究院市值管理研究中心联合和恒咨询发布2025年度建筑装饰行业A股上市公司市值管理成效盘点结果炒股资金配资,系统梳理工程建造、装饰装修、设计服务等细分领域价值创造、预期管理与资本运作综合表现。在存量时代转型、城市更新提速、绿色低碳赋能背景下,建筑装饰行业呈现“整体承压、结构优化、龙头集中”格局,市值管理表现略弱于A股,行业分化显著,优质央国企与专精特新企业凭借稳健经营与转型突破领跑。
截至2026年5月27日,建筑装饰行业指数较2021年初上涨10.44%,小幅跑赢沪深300指数。行业整体处于高利润、低市盈率区间,防御属性偏弱、转型预期增强;企业估值分化明显,央国企龙头依托现金流与订单优势估值稳健,专精特新企业受益绿色化、数字化赛道享受溢价,中小传统标的估值持续承压。
本次盘点以“价值管理(60%)+预期管理(40%)”为核心框架,满分100分。建筑装饰行业整体得分48.45分,低于A股均值49.16分;其中价值管理得分27.51分,预期管理得分20.93分,双维度均弱于市场平均水平。价值管理离散系数0.31,低于预期管理离散系数0.37,行业预期端分化更为突出。
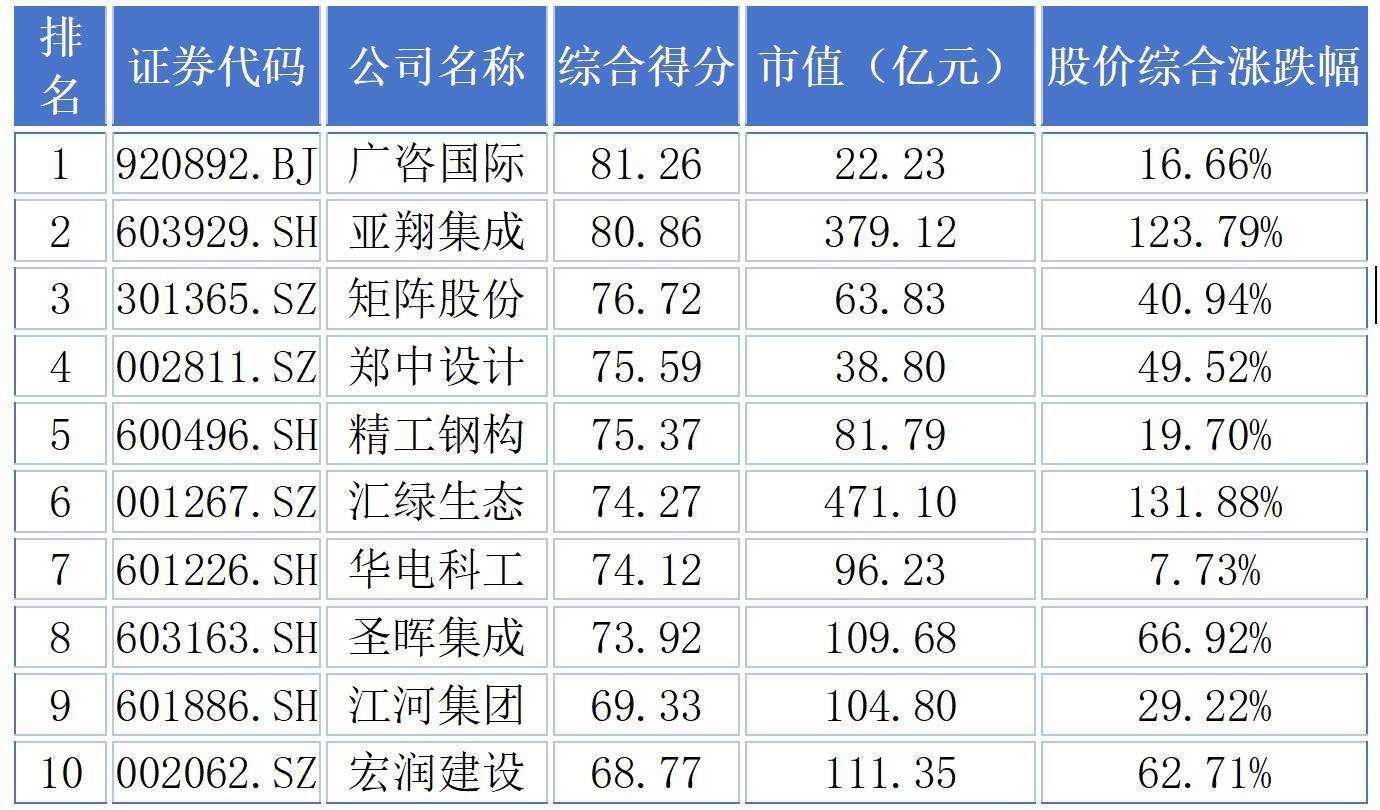
市值管理综合成效盘点(TOP10)
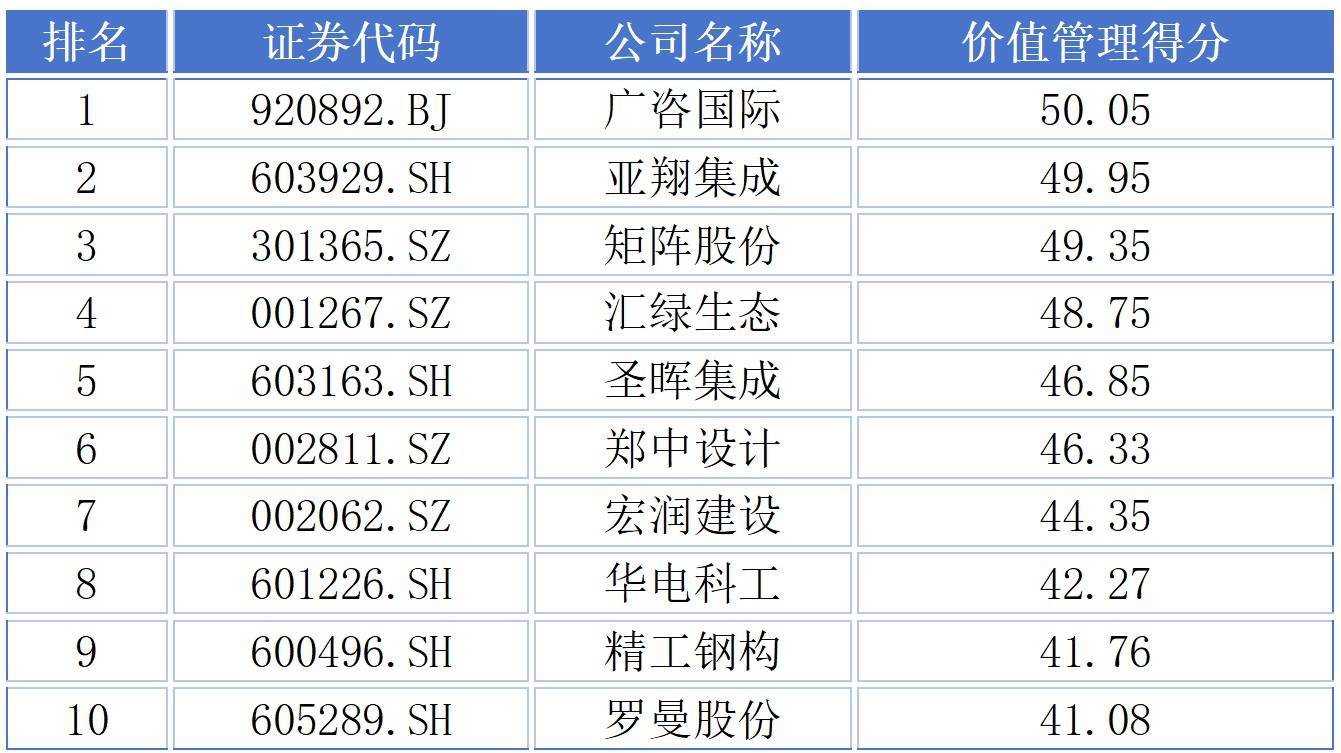
价值管理成效盘点(TOP10)
预期管理成效盘点(TOP10)
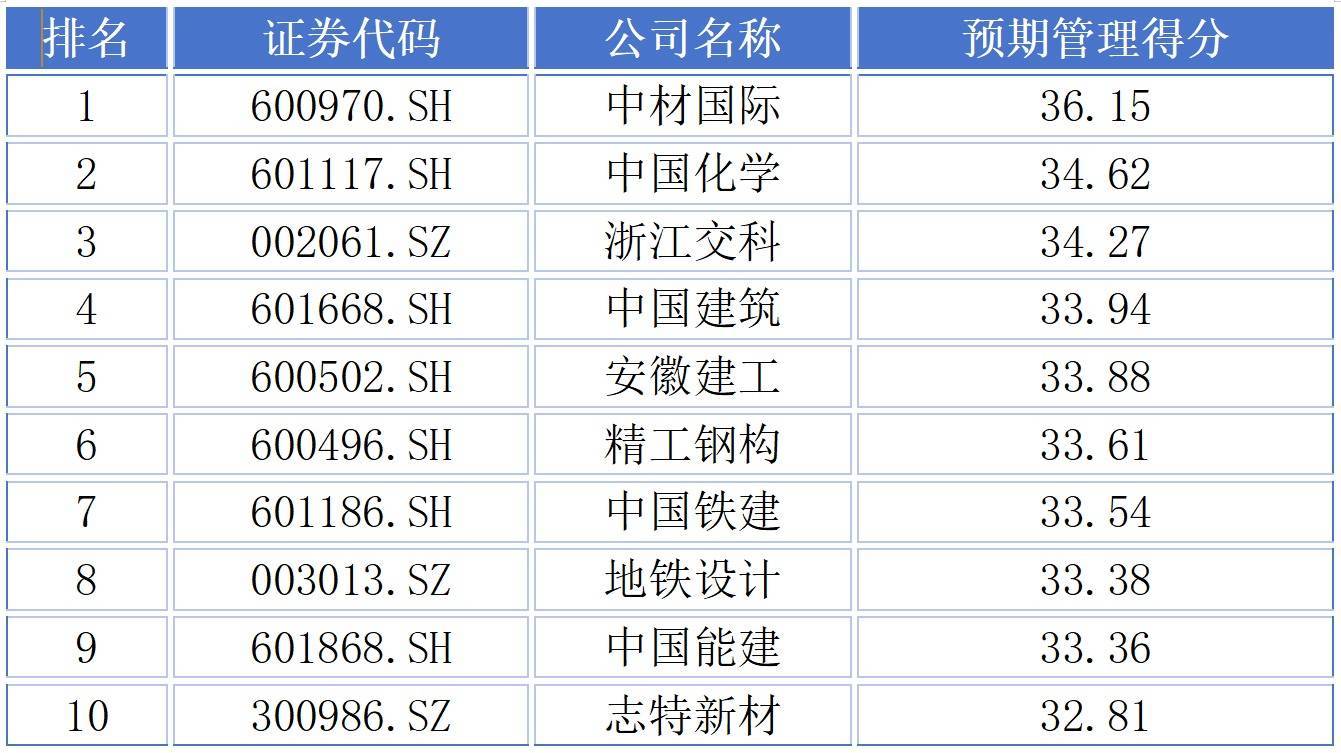
核心指标:央国企领跑 转型破局
盈利规模上,中国建筑、中国中铁、中国交建位居前三,央国企龙头体量遥遥领先。ROE方面,亚翔集成、天沃科技、广咨国际表现突出。现金流层面,*ST岭南、节能铁汉、ST龙元盈利质量领先。
机构持仓集中于中铝国际、四川路桥、中国交建,央国企认可度高。股息率维度,江河集团、精工钢构、中国建筑回报稳定。整体来看,行业呈现央国企稳底盘、专精特新寻突破格局。央国企凭借订单、资金、成本优势稳健经营,绿色建筑、智能建造、城市更新等赛道企业受益转型红利快速崛起,中小传统企业则面临订单萎缩、盈利承压困境。
报告指出,建筑装饰行业需聚焦城市更新、绿色低碳、数字化转型三大方向,优化业务结构、强化现金流管理、提升资本回报。随着存量市场释放、绿色政策加码、出海业务扩张,建筑装饰板块有望实现转型阵痛缓解、价值重估双重机遇。
【中国财富研究院市值管理研究中心马丽华 赵硕(实习生)、和恒咨询】
注:本文数据来自上市公司公开信息炒股资金配资,不构成投资建议。股市有风险,投资需谨慎。
来源:中国财富网创同配资提示:文章来自网络,不代表本站观点。